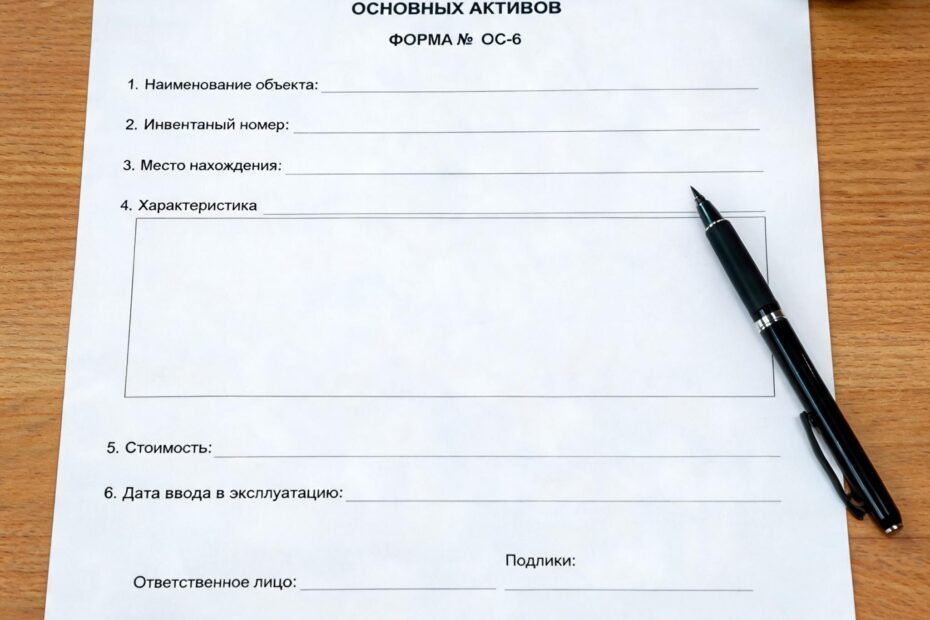
Каждый объект основных средств, принимаемый к бухгалтерскому учету в организации, требует индивидуального наблюдения и систематического отражения его технико-экономических характеристик. Основным документом поштучного учета выступает инвентарная карточка по форме № ОС-6. Она позволяет отслеживать движение имущества от момента поступления до полного списания или продажи.
Форма № ОС-6 содержит исчерпывающие сведения о стоимости объекта, его местонахождении, проводимых ремонтах, модернизациях и переоценках. Правильное ведение карточки предотвращает разногласия с проверяющими органами и обеспечивает порядок при проведении инвентаризаций.
Бланк инвентарной карточки учета объекта основных средств (форма № ОС-6)
Назначение и обязательность формы № ОС-6
Статус унифицированной формы
Унифицированная форма № ОС-6 была утверждена Постановлением Госкомстата России № 7 от 21 января 2003 года. С 2013 года коммерческие организации имеют право разрабатывать собственную форму бланка с сохранением всех обязательных реквизитов первичного документа. Однако большинство компаний продолжают использовать стандартную форму ОС-6, так как она содержит удобную и проверенную временем структуру.
Важно: Если организация решает использовать собственный бланк вместо типового ОС-6, применяемый формат необходимо утвердить в учетной политике компании.
Кто и когда оформляет карточку
Инвентарная карточка открывается бухгалтерской службой в одном экземпляре на каждый объект основных средств. Основанием для ее оформления служат акт приема-передачи и сопутствующая техническая документация производителя. Карточка ведется на протяжении всего периода эксплуатации объекта вплоть до его выбытия.
Основные поводы для внесения записей в инвентарную карточку включают:
- принятие объекта к учету и первичный ввод в эксплуатацию;
- изменение стоимости в ходе модернизации или дооборудования;
- проведение плановых и внеплановых переоценок;
- перемещение имущества между подразделениями или ответственными лицами;
- списание, продажа или иное выбытие объекта.
Разделы и структура инвентарной карточки
Понятная структура документа облегчает внесение текущих изменений и систематизацию данных об имуществе. Бланк состоит из титульной части и семи тематических разделов.
| Раздел | Наименование раздела | Отражаемые сведения |
|---|---|---|
| Шапка | Титульная часть | Реквизиты организации, дата, номер карточки, наименование и инвентарный номер объекта. |
| Раздел 1 | Сведения об объекте на дату принятия к учету | Первоначальная стоимость, срок полезного использования, группа ОС, способ начисления амортизации. |
| Раздел 2 | Сведения об объекте на дату выбытия | Данные об изменении стоимости при списании или передаче объекта третьим лицам. |
| Раздел 3 | Переоценка | Результаты пересчета восстановительной стоимости и накопленной амортизации. |
| Раздел 4 | Изменения первоначальной стоимости | Затраты на достройку, дооборудование, реконструкцию и модернизацию. |
| Раздел 5 | Затраты на ремонт | Данные о текущих и капитальных ремонтах, выполненных работах и их стоимости. |
| Раздел 6 | Внутреннее перемещение | Данные о цехах, отделах, подразделениях и материально ответственных лицах. |
| Раздел 7 | Краткая индивидуальная характеристика | Составные части, содержание драгоценных металлов и конструктивные особенности. |
Важно: Инвентарный номер, присвоенный объекту и зафиксированный в шапке карточки, сохраняется за ним на весь период нахождения в организации и не присваивается другим объектам в течение пяти лет после списания.
Порядок оформления и внесения изменений
Отражение ремонтов и модернизации
Капитальные затраты, увеличивающие первоначальную стоимость имущества, фиксируются в разделе 4. Данные вносятся на основании акта приема-сдачи отремонтированных и модернизированных объектов. Это необходимо для своевременной корректировки сумм ежемесячной амортизации.
Работы по текущему или профилактическому ремонту не меняют первоначальную стоимость, но отражаются в разделе 5 для контроля над эксплуатационными расходами. В карточке указываются номера актов выполненных работ, дата их завершения и итоговая сумма затрат.
Перемещение имущества и сменяемость ответственных лиц
Любой перевод оборудования или транспортного средства между структурными подразделениями компании регистрируется в разделе 6. Запись делается на основании накладной на внутреннее перемещение объектов основных средств.
В этом же разделе расписывается материально ответственное лицо, принимающее объект на хранение или в эксплуатацию. Это позволяет точно определить локацию имущества при проведении плановых и внеплановых инвентаризаций.
Важно: Все записи в инвентарную карточку должны вноситься своевременно, непосредственно после оформления соответствующих первичных документов.
Формат ведения и условия хранения
Электронный и бумажный учет
Современные организации ведут учет основных средств в специализированных программных комплексах. Карточки ОС-6 формируются в электронном виде с возможностью вывода на печать по требованию проверяющих органов или во время инвентаризации.
При электронном ведении документ должен быть защищен от несанкционированных правок и подписан электронной подписью ответственного бухгалтера в соответствии с установленным регламентом документооборота.
Сроки хранения документов
| Параметр | Требование | Нормативное основание |
|---|---|---|
| Срок хранения | Не менее 5 лет после выбытия объекта | Федеральный закон «О бухгалтерском учете» |
| Место хранения | Бухгалтерия или архив организации | Внутренний регламент документооборота |
| Основание для закрытия | Акт о списании объекта основных средств | Приказ руководителя о ликвидации или продаже |
Важно: Отсчет пятилетнего срока хранения карточки начинается не с даты ее заведения, а с 1 января года, следующего за годом выбытия или полного списания объекта.
Грамотное и регулярное заполнение инвентарной карточки по форме № ОС-6 гарантирует прозрачность учета активов компании. Сопоставление данных карточки с фактическим наличием имущества сводит к минимуму ошибки при расчете налога на имущество и оптимизирует управленческий учет.
Внимательное отношение к оформлению внутренних перемещений, ремонтов и модернизаций обеспечивает надежную защиту организации при прохождении аудиторских и налоговых проверок.